اظهارنامه مالیاتی یکی از پایههای مهم نظام مالیاتی هر کشور به شمار میرود و نقش مهمی در شفافسازی وضعیت مالی فعالان اقتصادی ایفا میکند. در ایران، سازمان امور مالیاتی با تقسیمبندی مشاغل به گروههای مختلف، تلاش کرده تا فرآیند تعیین تکالیف مالیاتی را منظم و منصفانه پیش ببرد. گروه سوم مالیاتی، شامل کسبوکارهای کوچک و متوسط است که قوانین و تکالیف خاص خود را دارند. در این مقاله، ضمن بررسی کامل مفهوم گروه سوم به تشریح ویژگیها، مدارک مورد نیاز، نحوه تکمیل اظهارنامه، معافیتها و بخشودگیها، مهلتهای قانونی و نکات مهم مرتبط با این گروه پرداخته شده است تا مودیان بتوانند با آگاهی کامل، تکالیف مالیاتی خود را به درستی انجام دهند. برای دریافت
مشاوره تنظیم اظهارنامه مالیاتی می توانید با کارشناسان مباشر تماس بگیرید.
گروه بندی مشاغل مالیاتی چیست؟
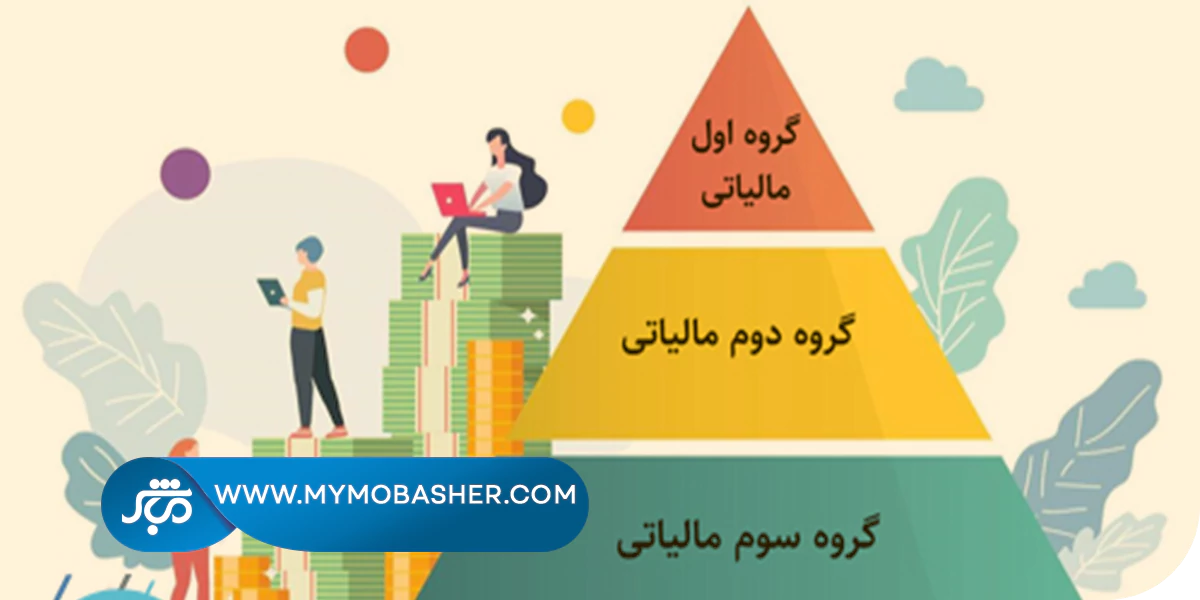
سازمان امور مالیاتی کشور به منظور نظم بخشیدن به فعالیتهای اقتصادی و تعیین دقیق تکالیف مالیاتی، مشاغل را بر اساس معیارهایی مانند نوع فعالیت، میزان درآمد و تعداد کارکنان به سه گروه اصلی تقسیم کرده است. این سه گروه شامل گروه اول (الف)، گروه دوم (ب) و گروه سوم (ج) میشوند. این دستهبندی کمک میکند هر مودی مطابق با وضعیت خود، وظایف مالیاتی مرتبط را انجام دهد و از جریمههای احتمالی جلوگیری کند.
مقاله مرتبط: اظهارنامه ثبت اختراع
گروه سوم اظهارنامه مالیاتی شامل چه کسانی میشود؟
گروه سوم که به آن گروه «ج» نیز گفته میشود، شامل کسب و کارها و مشاغلی است که درآمد یا شرایط آنها مطابق معیارهای گروه اول و دوم نیست. معمولا این گروه شامل مشاغل کوچک و با درآمد کمتر از ۱۰ میلیارد تومان در سال است. همچنین کسبوکارهای تازه تاسیس که در دو سال اول فعالیت خود به جز مشاغل گروه اول باشند، جزو این گروه قرار میگیرند. پس از دو سال، وضعیت مالی این مشاغل براساس درآمد آنها به گروههای دیگر منتقل میشود.
 مقاله مرتبط: اظهارنامه مالیاتی چیست؟
ویژگیها و مشخصات مشاغل گروه سوم مالیاتی
مشاغل گروه سوم به طور معمول دارای ویژگیهای زیر هستند:
- درآمد سالانه کمتر از ۱۰ میلیارد تومان.
- کسبوکارهای کوچک یا تازه تاسیس در دو سال اول فعالیت.
- مقررات مالیاتی سادهتر نسبت به گروههای اول و دوم.
- انجام تکالیف مالیاتی با فرآیندهای نسبتا آسانتر و کمپیچیدهتر.
تکالیف مالیاتی مشاغل گروه سوم در سال ۱۴۰۴
مودیان گروه سوم موظفاند اظهارنامه عملکرد خود را به صورت سالانه تکمیل و ارسال کنند. مهمترین وظایف این گروه شامل موارد زیر است:
- حفظ و نگهداری اسناد مالی و مدارک مربوط به معاملات.
- ثبت دقیق خلاصه درآمدها و هزینهها.
- تنظیم و ارائه گزارشهای مالی به سازمان امور مالیاتی.
- رعایت قوانین مالیاتی و تجاری مرتبط.
- ارسال اظهارنامه مالیاتی در مهلت مقرر.
- نگهداری سوابق مالی و مالیاتی برای مراجعات احتمالی.
مودیان گروه سوم و بخشی از گروه دوم میتوانند در صورت واجد شرایط بودن از فرم تبصره ماده ۱۰۰ به جای ارسال اظهارنامه استفاده کنند؛ اما اگر درآمد واقعی آنها بیش از سقف تعیین شده باشد، مشمول جریمه خواهند شد.
مقاله مرتبط: انواع اظهارنامه مالیاتی
مدارک لازم برای ثبت اظهارنامه مالیاتی گروه سوم
برای ثبت اظهارنامه، مدارک و اطلاعات زیر ضروری است:
- اطلاعات هویتی شامل کارت ملی، شناسنامه و آدرس محل فعالیت.
- مجوزهای فعالیت اقتصادی از مراجع ذیربط در صورت وجود.
- خلاصه درآمد مشمول مالیات، معافیتها و بخشودگیها.
- گزارش درآمد و هزینهها مربوط به فعالیت شغلی.
- اطلاعات اموال و داراییهای مرتبط با کسبوکار.
- مشخصات شرکا در صورت وجود.
- اطلاعات حسابهای بانکی مرتبط با فعالیت مالی.
- مدارک مربوط به کمکهای اهدایی، اگر وجود داشته باشد.
 مقاله مرتبط: جرایم عدم ارسال اظهارنامه مالیاتی برای اشخاص حقیقی و حقوقی
نحوه پر کردن اظهارنامه مالیاتی گروه سوم (انفرادی و مشارکتی)
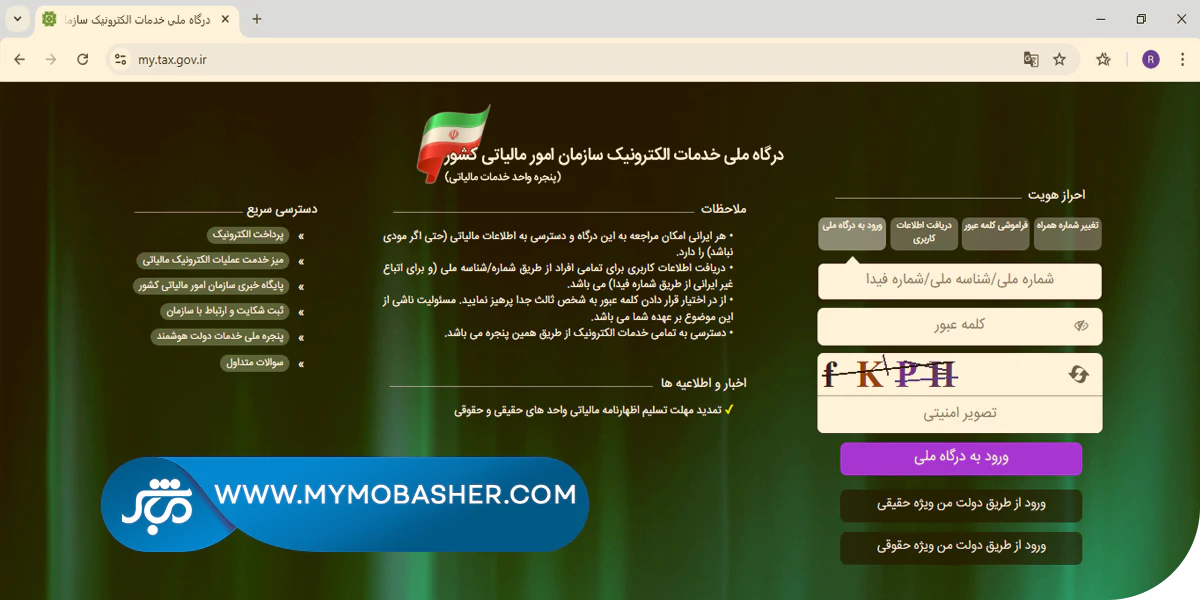
از سال ۱۳۹۹، نرمافزار اظهارنامه مالیاتی به صورت آنلاین و تحت وب عرضه شده و تکمیل آن نیازمند آشنایی با قوانین مالیاتی است. مراحل اصلی پر کردن اظهارنامه به شرح زیر است:
- دریافت کد رهگیری از پیشثبتنام.
- ورود به سامانه سازمان امور مالیاتی به آدرس https://my.tax.gov.ir.
- انتخاب پرونده مالیاتی و ثبت اظهارنامه یا فرم تبصره ماده ۱۰۰.
- وارد کردن سال عملکرد، نوع فعالیت و وضعیت شراکت.
اظهارنامه انفرادی:
مودیانی که کسب و کار خود را تنها اداره میکنند، در پاسخ به سوال «آیا شریک دارید؟» گزینه «خیر» را انتخاب میکنند و گروه سوم را به عنوان نوع مودی تعیین میکنند. سپس اطلاعات مربوط به هویت، محل کسبوکار، حسابهای بانکی و سایر بخشها تکمیل میشود. در پایان، اظهارنامه ارسال و کد رهگیری دریافت میشود.
مقاله مرتبط: نحوه استعلام اظهارنامه و بررسی پرونده مالیاتی در سامانه
اظهارنامه مشارکتی:
برای کسب و کارهایی که بین چند شریک اداره میشود. ثبتنام باید به صورت مشارکتی انجام شده باشد و تنها نماینده پرونده امکان ارسال اظهارنامه دارد. در صورت عبور درآمد شریک یا کل مشارکت از سقفهای تعیین شده، ارائه اظهارنامه کامل ضروری است.
معافیتها و بخشودگیهای مالیاتی مشاغل گروه سوم
برخی معافیتها و تخفیفات مالیاتی که مشاغل گروه سوم میتوانند از آنها بهرهمند شوند عبارتاند از:
- درآمدهایی که بر اساس قانون مالیاتهای مستقیم معاف از مالیات یا دارای نرخ صفر هستند، مانند فعالیتهای کشاورزی، تعلیم و تربیت غیرانتفاعی، صنایع دستی و مناطق کمتر توسعهیافته.
- هزینههای قابل کسر از درآمد مشمول مالیات، مانند هزینههای درمانی.
- معافیتهای موضوع ماده ۱۰۱ قانون مالیاتهای مستقیم تا سقف تعیین شده.
- بخشودگی ۱۰۰ درصدی جرایم در صورت ارسال فرم تبصره ماده ۱۰۰ یا اظهارنامه پیشفرض.
مهلت ارسال اظهارنامه مالیاتی گروه سوم و جریمههای دیرکرد
مهلت ارسال اظهارنامه عملکرد سال ۱۴۰۳ برای صاحبان مشاغل تا پایان خرداد ۱۴۰۴ اعلام شده بود اما به دلیل شرایط خاص (جنگ تحمیلی)، این مهلت تا پایان شهریور ۱۴۰۴ تمدید شده است. در صورت تاخیر در ارسال اظهارنامه یا ارائه نادرست آن، جریمههایی اعمال میشود که شامل:
- جریمههای غیرقابل بخشش برای عدم ارسال یا کتمان درآمد.
- محرومیت از معافیتها و تسهیلات مالیاتی.
- جریمه ۳۰ درصدی بر درآمد اظهار شده.
- پیامدهای حقوقی و قانونی ناشی از خطا در تکمیل اظهارنامه.
 مقاله مرتبط: اظهارنامه مالیاتی وکلا
نحوه نگهداری اسناد و مدارک مالی برای گروه سوم
مودیان موظف به حفظ و نگهداری اسناد و مدارک مالی و معاملاتی هستند تا در صورت نیاز، درآمد واقعی را اثبات کنند. استفاده از تبصره ماده ۱۰۰ موجب معافیت از نگهداری دفاتر قانونی میشود، اما نگهداری سوابق اولیه برای دفاع در برابر ممیزیها توصیه میشود.
تفاوت اظهارنامه انفرادی و مشارکتی در گروه سوم مالیاتی
اظهارنامه انفرادی برای افرادی است که کسب و کار خود را به تنهایی اداره میکنند و اظهارنامه مشارکتی برای کسب و کارهایی است که بین چند شریک اداره میشود. ثبتنام مشارکتی باید به صورت الکترونیکی انجام شده باشد و تنها نماینده پرونده قادر به ارسال اظهارنامه است. در شرایطی که درآمد یا فروش از سقفهای مشخص شده فراتر رود، ارائه اظهارنامه کامل الزامی است.
جمع بندی
در نهایت، اظهارنامه مالیاتی گروه سوم نقش مهمی در تکمیل نظام مالیاتی کشور و تضمین عدالت مالیاتی ایفا میکند. شناخت دقیق گروهبندی مشاغل، آگاهی از تکالیف و مدارک لازم، رعایت مهلتهای ارسال و بهرهمندی از معافیتها و بخشودگیهای قانونی، میتواند از بروز مشکلات مالی و جریمههای سنگین جلوگیری کند. همچنین، استفاده از راهنماییهای تخصصی و مشاوره حسابداری، ضامن صحت و سلامت فرآیند تکمیل و ارسال اظهارنامه خواهد بود. با رعایت نکات مطرح شده در این مقاله، مودیان گروه سوم میتوانند بدون دغدغه و به شکل قانونی، وظایف مالیاتی خود را انجام داده و از فرصتهای قانونی بهرهمند شوند.
مقاله مرتبط: ثبت اظهارنامه مالیاتی کارتخوان
سوالات متداول
آیا همه مشاغل باید اظهارنامه ارسال کنند؟
بله، ارسال اظهارنامه برای تمامی گروههای اول، دوم و سوم الزامی است، مگر در موارد خاصی که تبصره ماده ۱۰۰ اعمال میشود.
اگر گروهبندی اشتباه باشد، چه اتفاقی میافتد؟
تشخیص نادرست میتواند باعث جریمههای سنگین شود، مثلاً معرفی گروه اول به عنوان گروه دوم، جریمههای غیرقابل بخشش به همراه دارد.
آیا نرمافزار اظهارنامه قابل دانلود است؟
خیر، از سال ۱۳۹۹ نرمافزار به صورت آنلاین در سامانه سازمان امور مالیاتی ارائه میشود.
چقدر آموزش و مشاوره اهمیت دارد؟
تکمیل اظهارنامه بدون آموزش و مشاوره، احتمال خطا و پیامدهای قانونی را افزایش میدهد. استفاده از مشاوران متخصص توصیه میشود.
اشتباهات رایج در تکمیل اظهارنامه چیست؟
عدم آگاهی از قوانین، عدم تطبیق اطلاعات، استفاده از افراد غیرحرفهای، تکمیل عجولانه و عدم رعایت مهلتها از مهمترین اشتباهات هستند.
آیا امکان اصلاح اظهارنامه وجود دارد؟
بله، تا قبل از پایان مهلت قانونی میتوان اظهارنامه را اصلاح کرد. اصلاح پس از مهلت با عنوان اظهارنامه اصلاحی ثبت میشود.
مقاله مرتبط: اظهارنامه مالیاتی شامل چه کسانی میشود؟ 